 Bởi Vũ Viết Thanh
•Cập nhật 01/11/2026•7 phút đọc
Phần lớn người đi làm không thiếu khát khao. Họ thiếu một kế hoạch. Họ mong có nhà, có khoản dự phòng, có một ngày không còn phải lo tiền từng tháng — nhưng khi hỏi "kế hoạch của anh chị là gì", câu trả lời thường chỉ là "cố gắng tiết kiệm". Cố gắng không phải là kế hoạch.
Bài này đưa bạn đi qua năm bước để lập kế hoạch tài chính cá nhân — một lộ trình rõ ràng, có khung nhưng đủ linh hoạt để đi đường dài. Đây là góc nhìn thực chiến mang tính giáo dục, không phải lời khuyên tài chính cho trường hợp riêng của bạn.
Kế hoạch biến mong muốn thành lộ trình
Khác biệt giữa người đạt được tự do tài chính và người mãi loay hoay không nằm ở mức thu nhập. Nó nằm ở chỗ một bên có bản đồ, một bên đi theo cảm tính. Kế hoạch tài chính chính là tấm bản đồ đó: nó nói cho bạn biết đang ở đâu, muốn tới đâu, và phải đi qua những chặng nào.
Trước khi đến với bất động sản, tôi nhiều năm điều hành doanh nghiệp sản xuất — nơi không ai dám bước vào một năm mà không có kế hoạch tài chính. Cá nhân cũng vậy. Một bản kế hoạch không cần cầu kỳ; nó chỉ cần đủ rõ để bạn biết tháng này mình đang đi đúng hay sai.
Xác định mục tiêu rõ ràng
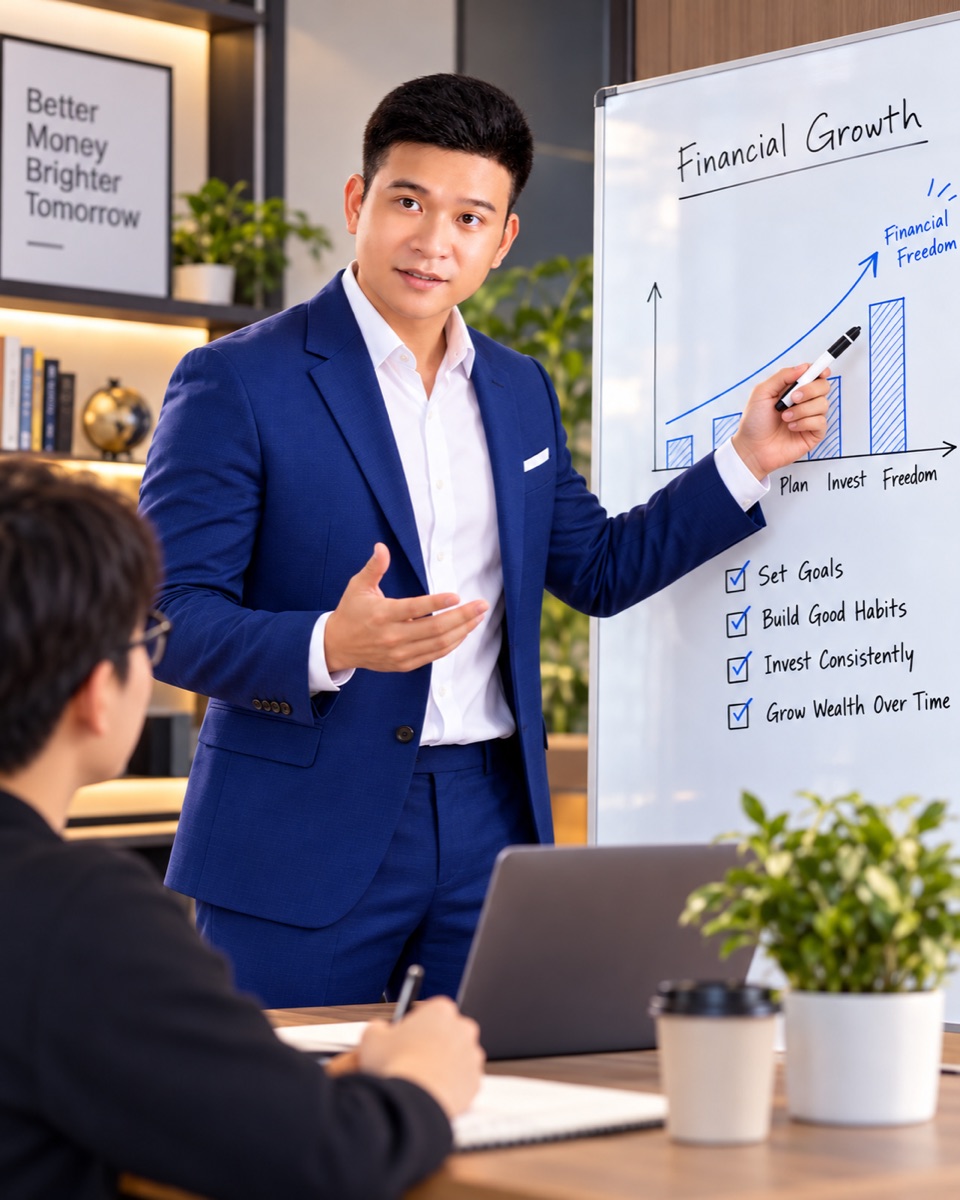
Mọi kế hoạch bắt đầu từ mục tiêu, không phải từ con số tiết kiệm. Hãy viết ra bạn muốn gì và vào lúc nào — càng cụ thể càng tốt. Một mục tiêu tốt có ba yếu tố:
- Cụ thể: "có quỹ dự phòng 6 tháng chi phí", chứ không phải "để dành cho chắc".
- Có mốc thời gian: trong 12 tháng, 3 năm, 10 năm.
- Phân tầng: ngắn hạn (quỹ dự phòng), trung hạn (vốn đầu tư đầu tiên), dài hạn (dòng tiền thụ động thay thu nhập làm công).
Khi mục tiêu rõ, mọi lựa chọn chi tiêu và đầu tư phía sau đều có điểm tựa để cân nhắc: khoản này đưa tôi gần hay xa mục tiêu?
Đánh giá hiện trạng tài chính
Bạn không thể vẽ đường đi nếu không biết điểm xuất phát. Hãy chụp một bức ảnh trung thực về tài chính hiện tại:
- Tài sản: tiền mặt, tiết kiệm, tài sản đang tạo thu nhập.
- Nợ: nợ tiêu dùng, nợ vay — ghi rõ lãi suất và kỳ hạn.
- Dòng tiền ròng: mỗi tháng thực sự dư hay thiếu bao nhiêu.
Phép trừ "tài sản trừ nợ" cho bạn giá trị tài sản ròng — con số gốc để đo tiến bộ qua từng quý. Nhiều người né bước này vì sợ nhìn thẳng vào sự thật; nhưng chính sự thật đó mới là nền để lập kế hoạch đúng.
Lập ngân sách và dòng tiền
Ngân sách không phải để trói bạn, mà để bạn chủ động điều khiển dòng tiền thay vì bị nó cuốn đi. Nguyên tắc đơn giản: mỗi đồng thu vào đều có "địa chỉ" trước khi tiêu.
- Chi thiết yếu: ở, ăn, đi lại, các khoản bắt buộc.
- Tích luỹ và đầu tư: trả cho bản thân trước, ngay khi nhận thu nhập.
- Chi linh hoạt: phần còn lại cho nhu cầu cá nhân, có giới hạn.
Một cách phổ biến là chia theo tỷ lệ, ví dụ 50% thiết yếu, 30% linh hoạt, 20% tích luỹ (ví dụ minh hoạ) — rồi điều chỉnh cho hợp hoàn cảnh. Điểm cốt lõi không phải con số, mà là việc ưu tiên tích luỹ trước khi cho phép mình tiêu.
Bạn không lập kế hoạch để sống khổ hơn. Bạn lập kế hoạch để từng đồng đi đúng nơi bạn muốn nó đến.
Xây quỹ dự phòng và bảo vệ
Trước khi nghĩ tới sinh lời, hãy nghĩ tới phòng thủ. Một kế hoạch không có lớp bảo vệ sẽ sụp đổ ngay cú sốc đầu tiên.
- Quỹ dự phòng: thường là 3–6 tháng chi phí sinh hoạt thiết yếu (ví dụ minh hoạ), tuỳ mức ổn định thu nhập của bạn.
- Kiểm soát nợ xấu: ưu tiên trả dứt nợ tiêu dùng lãi cao trước khi dồn tiền đầu tư.
- Bảo vệ cơ bản: cân nhắc bảo hiểm để một sự cố lớn không xoá sạch nhiều năm tích luỹ.
Lớp đệm này chính là thứ cho bạn sự bình tĩnh để đầu tư dài hạn — không phải bán tháo tài sản đúng lúc không nên bán.
Lộ trình đầu tư để tiền sinh ra tiền
Khi nền tảng đã vững, kế hoạch mới bước sang phần tăng trưởng: để tiền làm việc thay bạn. Hãy đi tuần tự, không nhảy cóc:
- Chỉ đầu tư bằng vốn nhàn rỗi — phần không chạm vào chi thiết yếu và quỹ dự phòng.
- Hiểu rõ thứ mình mua — ưu tiên tài sản tạo dòng tiền, thẩm định kỹ, có biên an toàn.
- Đều đặn và kỷ luật — tích luỹ và giải ngân theo kế hoạch, không theo cảm xúc thị trường.
- Nhân rộng dần — để dòng tiền thụ động lớn lên, từng bước thay thế thu nhập làm công.
Khi đã sẵn sàng tìm hiểu kênh tài sản tạo dòng tiền, hãy bắt đầu từ nền tảng tư duy về tiền. Đọc: Dòng tiền cá nhân — nền tảng trước khi đầu tư
Kế hoạch tài chính cá nhân không phải một tờ giấy bạn viết một lần rồi cất đi. Nó là tấm bản đồ bạn mở ra mỗi quý, chỉnh lại khi cuộc sống đổi hướng, và đi theo một cách kiên trì. Khung giữ bạn đúng hướng; sự linh hoạt giúp bạn đi được đường dài.
Câu hỏi thường gặp
Bắt đầu lập kế hoạch tài chính cá nhân từ đâu?
Bắt đầu từ mục tiêu, không phải từ con số. Khi biết rõ mình muốn gì và vào lúc nào, mọi quyết định ngân sách, tiết kiệm và đầu tư mới có điểm tựa để sắp xếp.
Bao lâu nên rà soát lại kế hoạch?
Rà soát định kỳ mỗi quý để kiểm tra tiến độ, và rà soát ngay khi có biến cố lớn: đổi việc, thay đổi thu nhập, kết hôn, có con, mua tài sản lớn.
Chưa có nhiều tiền có cần kế hoạch?
Càng ít tiền càng cần kế hoạch. Khi nguồn lực hạn chế, mỗi đồng đặt sai chỗ đều đắt; kế hoạch giúp ưu tiên đúng và tích luỹ vốn đầu tư đầu tiên nhanh hơn.
Kế hoạch có cần cứng nhắc không?
Cần có khung nhưng phải linh hoạt. Khung giữ bạn đi đúng hướng dài hạn; sự linh hoạt cho phép điều chỉnh tỷ lệ phân bổ và mục tiêu khi cuộc sống thay đổi.
Vũ Viết Thanh
Doanh nhân và nhà đầu tư bất động sản dòng tiền tại TP.HCM. Chia sẻ góc nhìn thực chiến về tiền, dòng tiền và tài sản — mang tính giáo dục, không phải khuyến nghị đầu tư.