 Bởi Vũ Viết Thanh
•Cập nhật 01/11/2026•7 phút đọc
Tôi gặp nhiều người thu nhập không hề thấp, nhưng cuối tháng vẫn trắng tay. Lý do không nằm ở số tiền họ kiếm được, mà ở chỗ tiền vào bao nhiêu thì ra gần hết bấy nhiêu — không theo một nguyên tắc nào. Phân bổ thu nhập chính là bước biến dòng tiền hỗn loạn đó thành một hệ thống có kỷ luật.
Bài này nói về cách chia thu nhập mỗi tháng thành những nhóm rõ ràng, để dòng tiền cá nhân của bạn luôn dương và luôn có phần dành cho tương lai — trước khi nghĩ tới đầu tư.
Vì sao cần một nguyên tắc phân bổ
Không có nguyên tắc, mỗi đồng tiền vào đều phải chờ bạn ra quyết định tại chỗ — và con người ra quyết định tài chính dưới áp lực cảm xúc rất tệ. Một cú sale hấp dẫn, một bữa tiệc, một món đồ công nghệ: từng khoản nhỏ không đáng kể, nhưng cộng lại chúng ăn mòn hết phần đáng lẽ để dành.
Một nguyên tắc phân bổ đảo ngược trật tự đó. Thay vì tiêu trước, để dành phần còn lại, bạn để dành trước, rồi mới tiêu phần còn lại. Khi tiền đã được chia về đúng nhóm ngay từ đầu tháng, bạn không còn phải dựa vào ý chí để tiết kiệm nữa.
Trước khi đến với bất động sản, tôi có nhiều năm điều hành một doanh nghiệp sản xuất — nơi tôi học rằng tiền phải được phân bổ theo kế hoạch, chứ không theo cảm hứng. Nguyên tắc đó đúng với cả tài chính cá nhân.
Các nhóm cần chia
Hãy chia thu nhập mỗi tháng thành năm nhóm với vai trò khác nhau:
- Chi tiêu thiết yếu: ở, ăn, đi lại, hoá đơn — những khoản không thể cắt. Đây là nền, giữ càng gọn càng tốt.
- Tích luỹ: phần để dành cho mục tiêu trung hạn và tạo vốn. Đây là khoản được trích đầu tiên, không phải phần dư ra.
- Đầu tư: tiền dùng để mua tài sản tạo dòng tiền — chỉ dùng phần không ảnh hưởng tới chi tiêu thiết yếu.
- Dự phòng: quỹ an toàn cho sự cố, bệnh tật, mất thu nhập, giúp bạn không phải bán tài sản vội.
- Hưởng thụ: phần để sống, để tự thưởng. Bỏ hẳn nhóm này khiến kế hoạch khó bền.
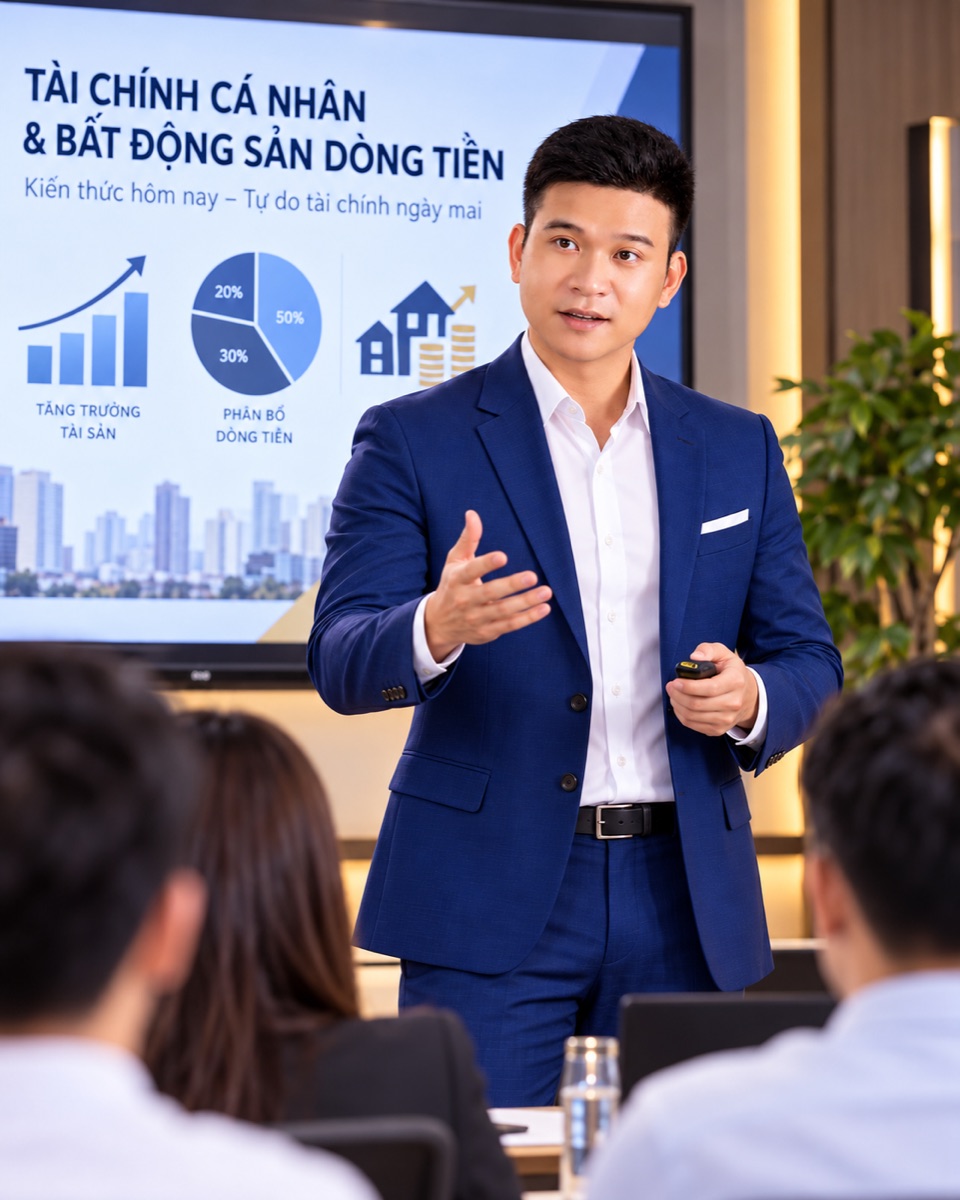
Một cách chia tham khảo (ví dụ minh hoạ): khoảng 50% thiết yếu, 20% tích luỹ và dự phòng, 20% đầu tư, 10% hưởng thụ. Con số không quan trọng bằng việc bạn có chia và chia đều hay không.
Người giữ được tiền không phải người kiếm nhiều nhất, mà là người chia tiền có kỷ luật nhất.
Điều chỉnh tỷ lệ theo giai đoạn cuộc đời
Không có một bộ tỷ lệ đúng cho cả đời. Phân bổ phải đổi theo giai đoạn:
- Mới đi làm, độc thân: chi phí thấp, nên dồn tỷ lệ cao cho tích luỹ và đầu tư — đây là lúc thời gian làm việc cho bạn mạnh nhất.
- Lập gia đình, có con: chi tiêu thiết yếu và dự phòng tăng, tỷ lệ đầu tư có thể giảm tạm thời nhưng không nên về 0.
- Trung niên, thu nhập đỉnh: ưu tiên tối đa cho đầu tư và tích luỹ để chuẩn bị cho dòng tiền thụ động về sau.
Hãy xem lại tỷ lệ của mình mỗi khi thu nhập hoặc hoàn cảnh thay đổi đáng kể, thay vì giữ nguyên một công thức cũ.
Tự động hoá để giữ kỷ luật
Kỷ luật dựa vào ý chí thì sớm muộn cũng vỡ. Giải pháp là tự động hoá việc chia tiền: ngay khi lương về, hãy để các lệnh chuyển khoản tự động tách tiền sang tài khoản tích luỹ, dự phòng và đầu tư — trước khi bạn kịp tiêu.
Khi đó, phần còn lại trong tài khoản chi tiêu chính là ngân sách sống của tháng. Bạn không phải tính toán mỗi lần, không phải chống lại cám dỗ mỗi ngày. Hệ thống làm việc thay cho ý chí — và đó là lý do nó bền.
Tránh các bẫy chi tiêu
Vài cái bẫy phổ biến phá vỡ mọi kế hoạch phân bổ:
- Lạm phát lối sống: thu nhập tăng, chi tiêu tăng theo đúng bằng ấy — tích luỹ vẫn bằng 0. Khi tăng thu nhập, hãy tăng tỷ lệ tích luỹ trước.
- Trả góp 0%: cảm giác "miễn phí" khiến bạn mua thứ chưa cần, biến thu nhập tương lai thành nợ hiện tại.
- Để dành phần dư: nếu chỉ tiết kiệm những gì còn lại cuối tháng, bạn sẽ gần như chẳng còn gì. Phải trích đầu nguồn.
- Trộn lẫn các nhóm: dùng tiền dự phòng để đầu tư, hay tiền đầu tư để tiêu, khiến ranh giới an toàn biến mất.
Tránh được những bẫy này, nguyên tắc phân bổ của bạn sẽ tự nó đưa dòng tiền cá nhân về trạng thái dương bền vững — nền tảng để bước sang đầu tư một cách tỉnh táo.
Câu hỏi thường gặp
Nên chia thu nhập theo tỷ lệ nào?
Không có con số đúng cho tất cả — tỷ lệ tuỳ hoàn cảnh và mục tiêu. Một cách chia tham khảo (ví dụ minh hoạ) là khoảng 50% thiết yếu, 20% tích luỹ và dự phòng, 20% đầu tư, 10% hưởng thụ. Lấy đó làm điểm khởi đầu rồi điều chỉnh.
Trả nợ trước hay tích luỹ trước?
Ưu tiên dứt điểm nợ lãi cao vì lãi suất thường lớn hơn lợi suất đầu tư. Song song vẫn giữ một quỹ dự phòng tối thiểu để không phải vay tiếp khi có sự cố.
Làm sao giữ kỷ luật phân bổ?
Tự động hoá. Ngay khi lương về, để lệnh chuyển khoản tự động tách tiền vào tích luỹ, dự phòng và đầu tư trước khi bạn kịp tiêu. Khi việc chia tiền không phụ thuộc ý chí, kỷ luật tự duy trì.
Thu nhập thấp có áp dụng được không?
Có. Nguyên tắc không phụ thuộc số tiền lớn hay nhỏ mà phụ thuộc thói quen chia tiền. Thu nhập thấp thì tỷ lệ tích luỹ nhỏ, nhưng bắt đầu chia và duy trì đều mới là thứ đưa bạn đi xa.
Vũ Viết Thanh
Doanh nhân và nhà đầu tư bất động sản dòng tiền tại TP.HCM. Chia sẻ góc nhìn thực chiến về tiền, dòng tiền và tài sản — mang tính giáo dục, không phải khuyến nghị đầu tư.