 Bởi Vũ Viết Thanh
•Cập nhật 01/11/2026•7 phút đọc
Rất nhiều người mua nhà cho thuê với tâm thế "vay được nhiều thì mua được to". Họ đẩy đòn bẩy lên sát trần, lấy lãi suất ưu đãi năm đầu làm chuẩn, rồi đinh ninh tiền thuê sẽ gánh hết khoản vay. Đến khi lãi suất hết ưu đãi, khách trống vài tháng, hoặc một khoản chi bất ngờ ập tới — họ mới nhận ra mình đang nuôi một tài sản chứ không phải tài sản nuôi mình.
Bài này không chống lại việc vay. Đòn bẩy đúng cách là công cụ mạnh nhất trong bất động sản dòng tiền. Nhưng nó phải được tính toán trên biên an toàn, không phải trên kỳ vọng tốt đẹp.
Vay bao nhiêu là an toàn
Ngân hàng có thể duyệt cho bạn vay 70% giá trị căn nhà, thậm chí hơn. Nhưng hạn mức tối đa của ngân hàng không phải mức an toàn của bạn — đó là mức rủi ro mà ngân hàng chấp nhận, vì họ giữ tài sản thế chấp, còn người chịu áp lực trả nợ mỗi tháng là bạn.
Nguyên tắc là vay theo biên an toàn: tỷ lệ vay trên giá trị càng thấp thì khoản trả nợ hàng tháng càng nhẹ, tiền thuê càng dễ gánh, và bạn càng có khoảng đệm khi giá hoặc lãi suất đi ngược. Một người vay 50% giá trị (ví dụ minh hoạ) sẽ đứng vững hơn hẳn người vay sát trần, dù cùng mua một căn nhà giống nhau.
Dòng tiền sau khi trả gốc và lãi
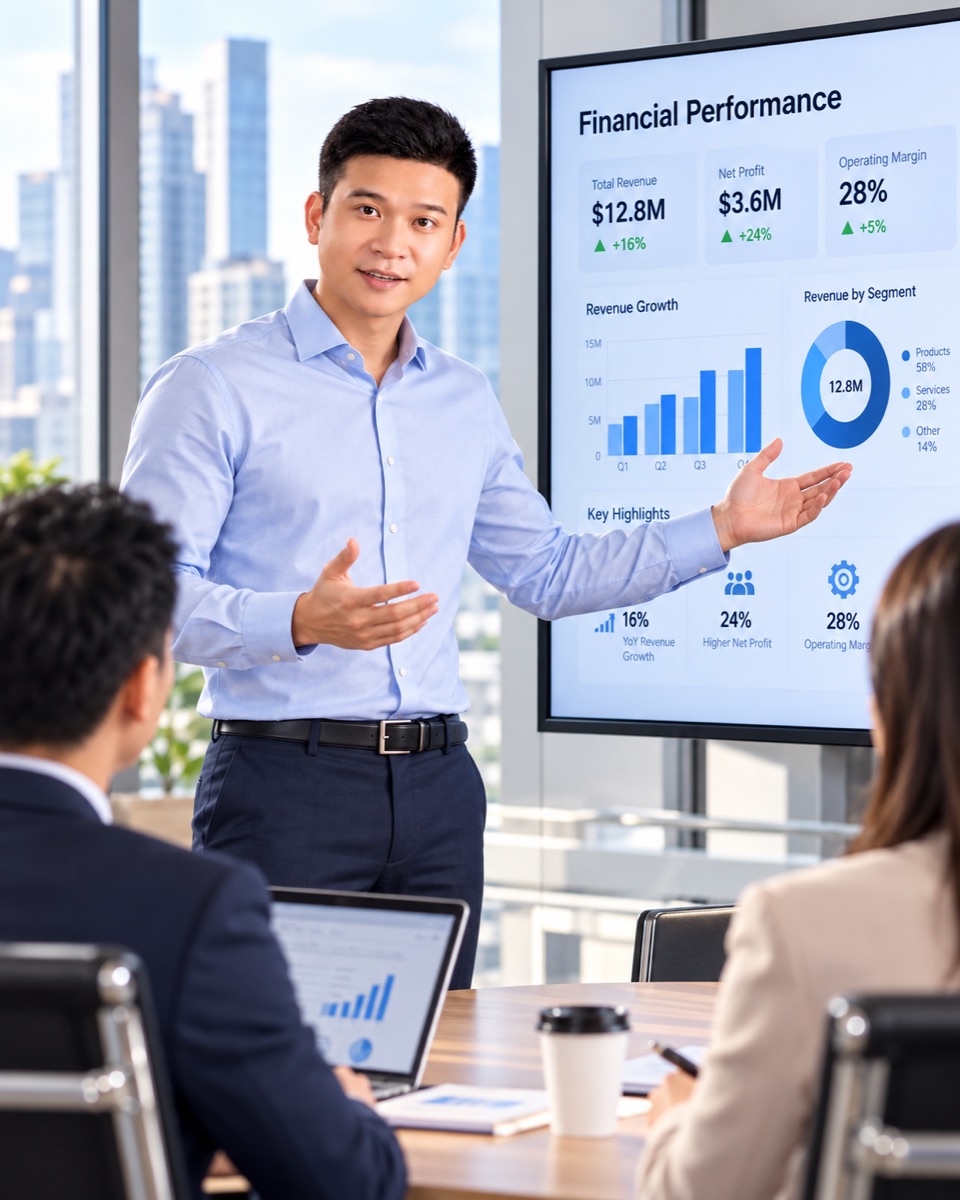
Sai lầm phổ biến là chỉ nhìn tiền thuê so với tiền lãi. Nhưng khoản trả ngân hàng gồm cả gốc và lãi, cộng thêm chi phí vận hành căn nhà. Dòng tiền thật của bạn là:
- Tiền thuê thực nhận — sau khi trừ tháng trống và phần hao hụt.
- Trừ chi phí nắm giữ — thuế, phí, sửa chữa, quản lý.
- Trừ khoản trả nợ hàng tháng — cả gốc lẫn lãi.
Phần còn lại mới là dòng tiền thật sự vào túi bạn. Nếu con số đó dương và ổn định, thương vụ đứng được. Nếu nó âm, bạn đang mỗi tháng bù tiền để nuôi khoản vay — và điều đó chỉ chấp nhận được khi bạn chủ động chọn, có quỹ đệm, chứ không phải vì tính sót.
Stress test khi lãi suất tăng
Lãi suất ưu đãi năm đầu là mồi nhử nguy hiểm nhất. Phương án nào trông cũng đẹp khi lãi suất thấp; vấn đề là nó có còn đẹp khi lãi suất chuyển sang thả nổi không.
Trước khi ký, hãy làm một phép thử đơn giản: giả định lãi suất tăng thêm vài điểm phần trăm (ví dụ minh hoạ) so với mức ưu đãi, rồi tính lại khoản trả nợ. Nếu ở mức lãi suất đó dòng tiền vẫn không âm quá sâu và bạn vẫn xoay được, thương vụ có biên an toàn thật. Nếu chỉ cần lãi suất nhích lên là bạn hụt hơi, nghĩa là bạn đang vay quá sức ngay từ đầu.
Đừng tính phương án vay bằng lãi suất đẹp nhất. Hãy tính bằng lãi suất xấu mà bạn vẫn phải trả được.
Những cái bẫy thường gặp khi vay
- Lấy lãi suất ưu đãi làm chuẩn — quên mất giai đoạn thả nổi sau đó.
- Giả định nhà luôn có khách thuê — không chừa cho tháng trống và giai đoạn khó cho thuê.
- Quên chi phí nắm giữ — thuế, phí, sửa chữa, nội thất hao mòn đều ăn vào dòng tiền.
- Vay sát trần để "mua cho được" — không còn khoảng đệm cho bất kỳ cú sốc nào.
- Không có quỹ dự phòng riêng — một sự cố nhỏ cũng buộc phải bán gấp.
Nguyên tắc vay kỷ luật
- Vay theo biên an toàn — không tối đa hoá hạn mức ngân hàng cho.
- Tính dòng tiền sau gốc, lãi và chi phí — chỉ tin con số cuối cùng.
- Stress test lãi suất trước khi ký — chuẩn bị cho mức xấu, không chỉ mức đẹp.
- Giữ quỹ đệm riêng — đủ gánh vài tháng trả nợ khi có sự cố.
- Chỉ nhân rộng khi nền tảng vững — thêm căn mới khi dòng tiền và dự phòng cho phép.
Đòn bẩy không xấu. Đòn bẩy không được tính toán mới xấu. Người đi đường dài trong bất động sản dòng tiền là người vay vừa đủ để nhanh hơn, chứ không vay hết sức để rồi gãy giữa đường.
Câu hỏi thường gặp
Nên vay bao nhiêu phần trăm giá trị căn nhà?
Hãy vay theo biên an toàn chứ không tối đa hoá hạn mức ngân hàng cho phép. Tỷ lệ vay thấp giúp khoản trả nợ nhẹ, tiền thuê đủ gánh, và còn khoảng đệm khi thị trường hoặc lãi suất biến động.
Lãi suất thả nổi có đáng lo không?
Đáng lo nếu không tính trước. Lãi suất ưu đãi ban đầu thường hết rồi chuyển sang thả nổi, khiến khoản trả nợ tăng. Trước khi vay phải stress test: giả định lãi suất tăng và xem dòng tiền còn chịu được không.
Dòng tiền âm sau khi trả nợ có sao không?
Đó là rủi ro. Dòng tiền âm nghĩa là mỗi tháng phải bù tiền túi nuôi khoản vay. Âm nhẹ và có quỹ đệm vững thì còn kiểm soát; âm sâu, kéo dài, không dự phòng thì rất dễ buộc bán đúng lúc không nên bán.
Có nên vay để mua nhiều căn cùng lúc không?
Chỉ khi dòng tiền và dự phòng đủ vững cho tất cả các căn, kể cả trong kịch bản xấu. Nhân rộng bằng đòn bẩy khuếch đại cả lãi lẫn lỗ; nền tảng chưa chắc thì mỗi căn mới chỉ làm rủi ro cộng dồn nhanh hơn.
Vũ Viết Thanh
Doanh nhân và nhà đầu tư bất động sản dòng tiền tại TP.HCM. Chia sẻ góc nhìn thực chiến về tiền, dòng tiền và tài sản — mang tính giáo dục, không phải khuyến nghị đầu tư.