 Bởi Vũ Viết Thanh
•
Cập nhật 31/10/2026
•
7 phút đọc
Phần lớn người mất tiền với nhà cho thuê không phải vì chọn sai căn — mà vì tính sai ngay từ đầu. Họ lấy tiền thuê trừ tiền trả ngân hàng, thấy dương là mua. Rồi vài tháng sau mới phát hiện mình đang bù lỗ mỗi tháng.
Bài này chỉ cho bạn cách tính đúng dòng tiền một bất động sản cho thuê, kèm ví dụ từng bước. Nắm được nó, bạn loại bỏ được 80% rủi ro ngay trên giấy — trước khi xuống một đồng.
Bước 1 — Tính đúng doanh thu
Doanh thu không phải là giá thuê nhân 12. Không tài sản nào lấp đầy 100% cả năm. Giữa hai khách luôn có khoảng trống, và có những tháng phải giảm giá để giữ khách.
- Tiền thuê thực tế: dựa trên giá thị trường khu vực, không phải kỳ vọng.
- Trừ tỷ lệ trống phòng: giả định một phần doanh thu mất đi mỗi năm là cách tính thận trọng và đúng thực tế.
- Cộng nguồn thu phụ (nếu có): phí dịch vụ, giữ xe, nội thất… chỉ cộng khi chắc chắn thu được.
Bước 2 — Liệt kê chi phí hay bị bỏ sót
Đây là nơi hầu hết người mới sai. Những khoản sau là chi phí thật và định kỳ, không phải sự cố hiếm gặp:
- Bảo trì & sửa chữa: điều hoà, nước, sơn, nội thất hao mòn theo thời gian.
- Quản lý: dù bạn tự làm, thời gian của bạn vẫn là chi phí; thuê quản lý thì tính thành tiền.
- Thuế & phí: thuế cho thuê, phí quản lý toà nhà, bảo hiểm.
- Trống phòng & marketing: chi phí tìm khách mới mỗi lần có khách rời đi.
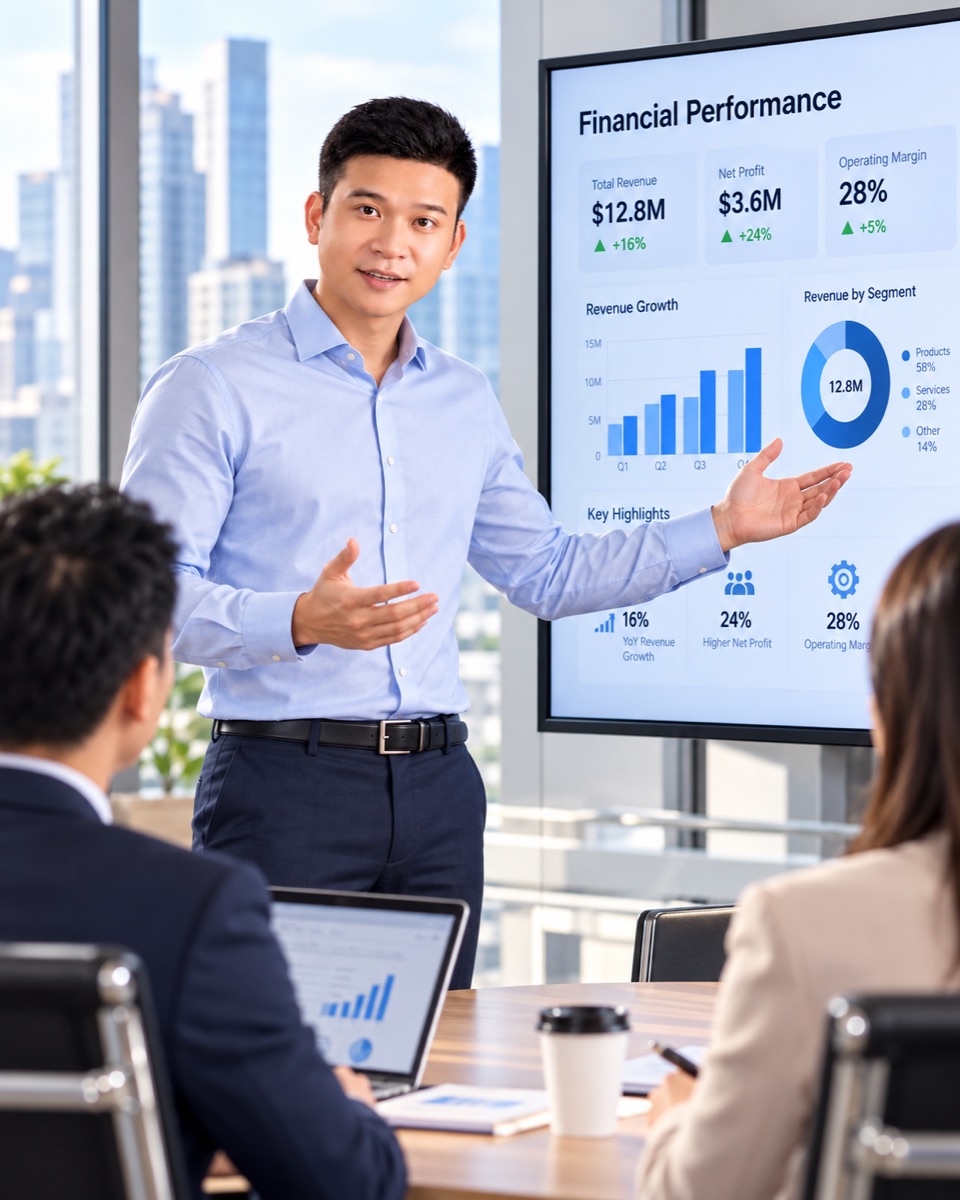
Bước 3 — Công thức dòng tiền ròng & ROI
Và để biết vốn của mình làm việc hiệu quả đến đâu, dùng thêm hai chỉ số:
- ROI tiền mặt = (Dòng tiền ròng cả năm ÷ Vốn tự bỏ ra) × 100%. Cho biết mỗi đồng vốn thực sinh ra bao nhiêu % mỗi năm.
- Thời gian hoàn vốn = Vốn tự bỏ ra ÷ Dòng tiền ròng cả năm. Cho biết bao lâu bạn thu lại phần vốn đã bỏ.
Ví dụ tính từng bước
Số giả định để hiểu cách tính, không phải cam kết lợi nhuận.
- Giá thuê 18 triệu/tháng → doanh thu lý thuyết 216 triệu/năm.
- Trừ trống phòng (giả định 8%): còn ≈ 199 triệu/năm.
- Chi phí vận hành (bảo trì, quản lý, thuế, phí) giả định 40 triệu/năm.
- Khoản trả nợ vay giả định 110 triệu/năm.
Nếu vốn tự bỏ ra là 600 triệu → ROI tiền mặt = 49 ÷ 600 ≈ 8,2%/năm, thời gian hoàn vốn ≈ 12 năm. Nhưng nếu bạn quên chi phí vận hành 40 triệu, bạn tưởng mình lời 89 triệu/năm — gần gấp đôi con số thật. Và nếu lãi suất tăng khiến khoản trả nợ lên 150 triệu, dòng tiền lập tức về 9 triệu/năm, ROI rơi xuống 1,5%. Một thay đổi, cả bức tranh đổi.
Ngưỡng nào là tốt, nào nên bỏ qua
Không có một con số đúng cho mọi người — nó phụ thuộc loại tài sản, mức rủi ro và kỳ vọng của bạn. Nhưng vài nguyên tắc không đổi:
- Dòng tiền phải dương sau khi tính đủ chi phí — và dương cả trong kịch bản xấu, không chỉ kịch bản đẹp.
- So sánh cùng một cách tính giữa các thương vụ, đừng so con số đã "làm đẹp" với con số tính đủ.
- Để biên an toàn: một thương vụ chỉ hơn hoà vốn một chút là một thương vụ không có chỗ cho sai số.
Con số không biết nói dối. Chỉ có người tính thiếu mới tự lừa mình.
Dùng công cụ để không tính nhầm
Tính tay dễ bỏ sót. Một công cụ buộc bạn điền đủ từng dòng — doanh thu, trống phòng, từng loại chi phí, khoản vay — và cho ra dòng tiền, ROI, thời gian hoàn vốn ngay lập tức. Hãy nhập số liệu tài sản bạn đang cân nhắc và xem sự thật.
Câu hỏi thường gặp
Công thức tính dòng tiền ròng là gì?
Dòng tiền ròng = Doanh thu cho thuê − Chi phí vận hành (trống phòng, bảo trì, quản lý, thuế, phí) − Khoản trả nợ vay. Phần dương còn lại mỗi tháng là dòng tiền thực nhận.
ROI bất động sản cho thuê tính thế nào?
ROI tiền mặt = (Dòng tiền ròng cả năm ÷ Vốn tự bỏ ra) × 100%. Nó cho biết mỗi đồng vốn thực của bạn sinh ra bao nhiêu phần trăm lợi nhuận mỗi năm.
Thời gian hoàn vốn bao lâu là hợp lý?
Không có con số chuẩn cho mọi tài sản; nó phụ thuộc loại hình, rủi ro và kỳ vọng của bạn. Quan trọng là so sánh cùng một cách tính giữa các thương vụ và luôn trừ đủ chi phí.
Dòng tiền âm có nên mua không?
Tài sản âm dòng tiền buộc bạn bù tiền mỗi tháng và chỉ "thắng" nếu giá tăng — một đặt cược rủi ro. Nhà đầu tư dòng tiền ưu tiên tài sản dương hoặc có lộ trình rõ ràng đưa về dương.
Vũ Viết Thanh
Doanh nhân và nhà đầu tư bất động sản dòng tiền tại TP.HCM. Trực tiếp thẩm định, cải tạo và vận hành các tài sản cho thuê — chia sẻ từ những con số thật đã trải qua.